二世帯住宅は税金対策になる!?税制優遇措置について
お金のこと
こんにちは、ニッケンホームです。
家づくり際は税金面のご相談をされるケースもありますが、二世帯住宅の場合、特に相続税に関する対策を意識されるケースが多い傾向にあります。親世帯と子世帯が同じ建物で暮らす二世帯住宅。今回は、二世帯住宅の税制優遇措置についてお伝えします。

相続時の減税措置
遺産総額によって相続税がかかるのはご存知の通りですが、二世帯住宅の場合、一定の条件を満たすことで「小規模宅地等の特例」が適用され、土地の評価額が80%減額される可能性があります(相続する自宅の土地面積330㎡まで)。
国税庁は特定居住用宅地等について、限度面積330㎡・減額割合80%と定めています。
※出典:国税庁「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(2026年10月4日確認)
この特例を活用することで相続税の大幅な軽減につながるため、家づくりと同時に相続対策を考えたい方には大きなメリットとなるでしょう。
二世帯住宅は「単独登記」「共有登記」「区分登記」という3通りの登記があります。このうち注意が必要なのが区分登記です。国税庁は、区分所有登記された建物については「被相続人の居住の用に供されていた部分」に居住していた親族が対象になるとしています。親世帯と子世帯が別々に登記されていると、子世帯が同居していた親族として扱われず、特例を使えないケースがあります。相続人の条件もあるため、詳しくはご相談ください。
不動産取得税・固定資産税について
二世帯住宅は、不動産取得税と固定資産税の軽減措置も受けられます。適用されるためには建物が「構造上の独立性」「利用上の独立性」を満たしていることが要件。各世帯に玄関、キッチン、トイレなどがあり、独立して生活できる「完全分離型」に限られます。ただし、完全分離型の解釈が自治体によって異なる可能性もあるため、事前相談が必要です。
なお、住宅ローン減税については「共有登記」「区分登記」の場合、親世帯・子世帯それぞれで住宅ローン控除を受けられます。
こうした優遇措置の要件を満たしているか、お客様個人で判断するのは難しいため、プランの前に住宅会社や専門家に相談することが大切です。二世帯住宅をご検討中の方は、ニッケンホームまでご相談ください。
長久手市N様邸|玄関も設備も分けた、完全独立型の二世帯住宅
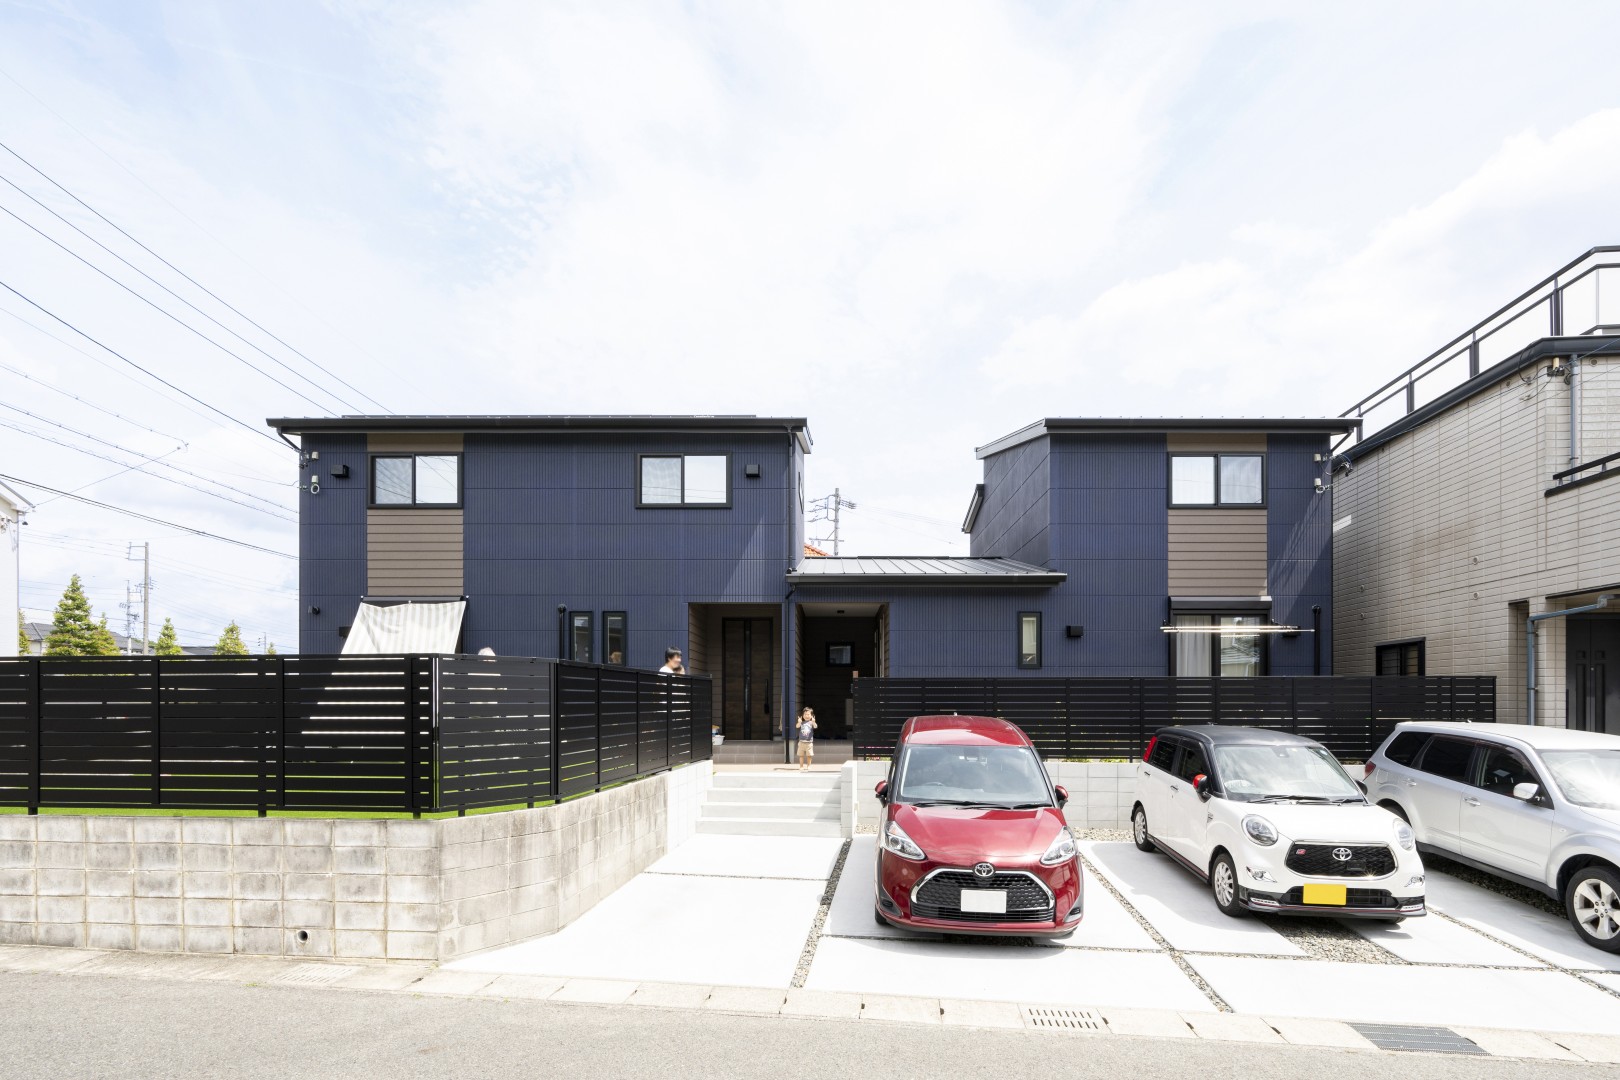
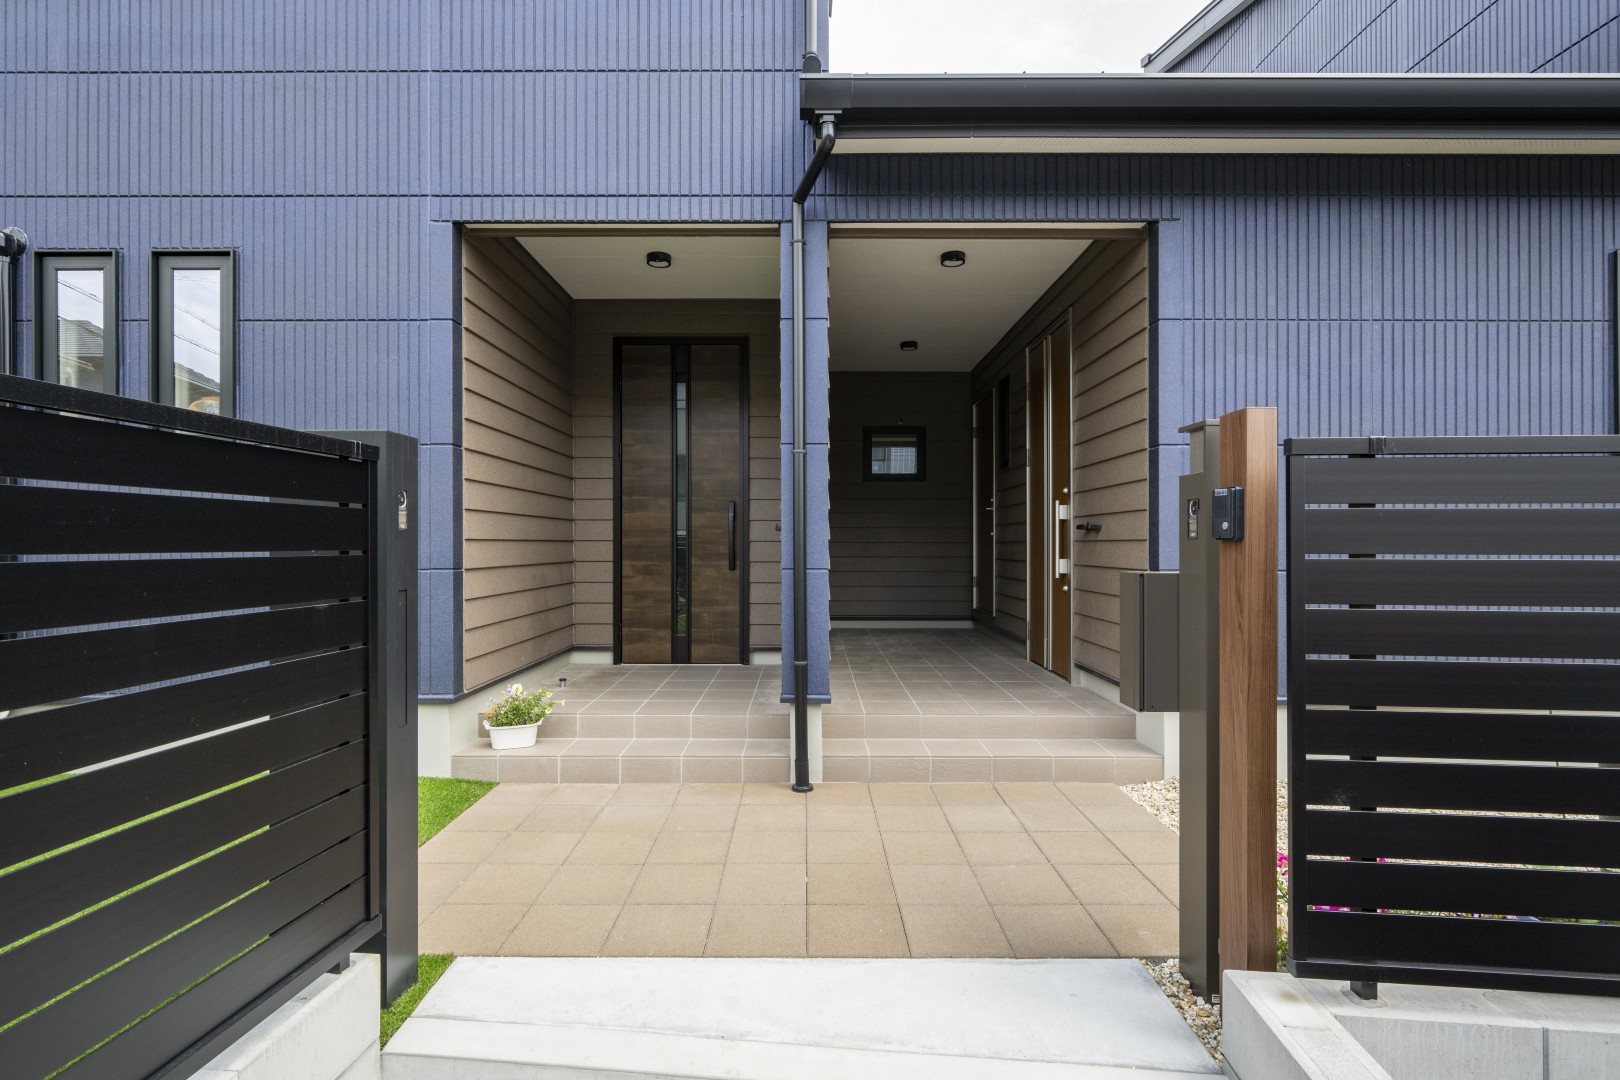
記事で書いた「完全分離型」にあたる二世帯住宅です。外から見ると2棟が並んで見えますが、玄関もキッチンもトイレも世帯ごとに独立しています。不動産取得税・固定資産税の軽減で言われる「構造上の独立性」「利用上の独立性」は、こういう形のことです。ただし完全分離型の解釈は自治体によって違う可能性があります。プランを決める前に確認しておく部分です。
| 建築種別 | 2階建て(完全独立型の二世帯) |
|---|---|
| 所在地 | 長久手市 |
| 延床面積 | 60.98坪(201.23㎡) |
| 敷地面積 | 94.74坪(313.19㎡) |
一宮市今伊勢町モデルハウス(2階建て)|分けるか、つなげるかを考える
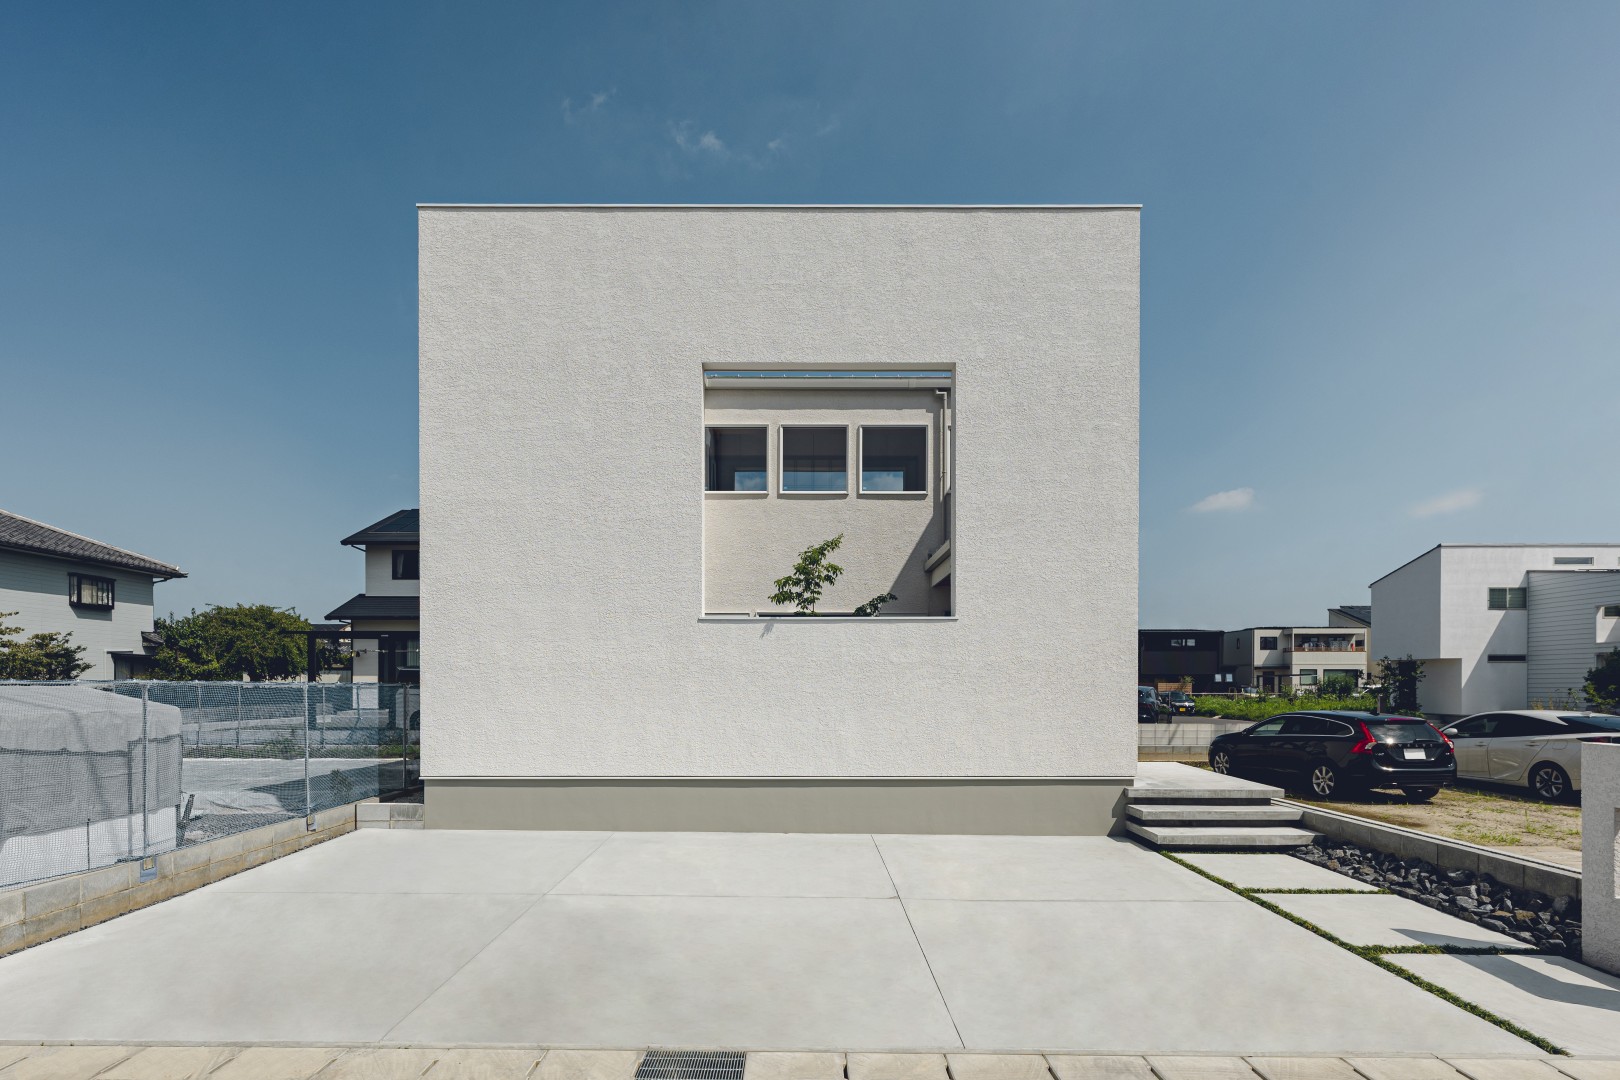
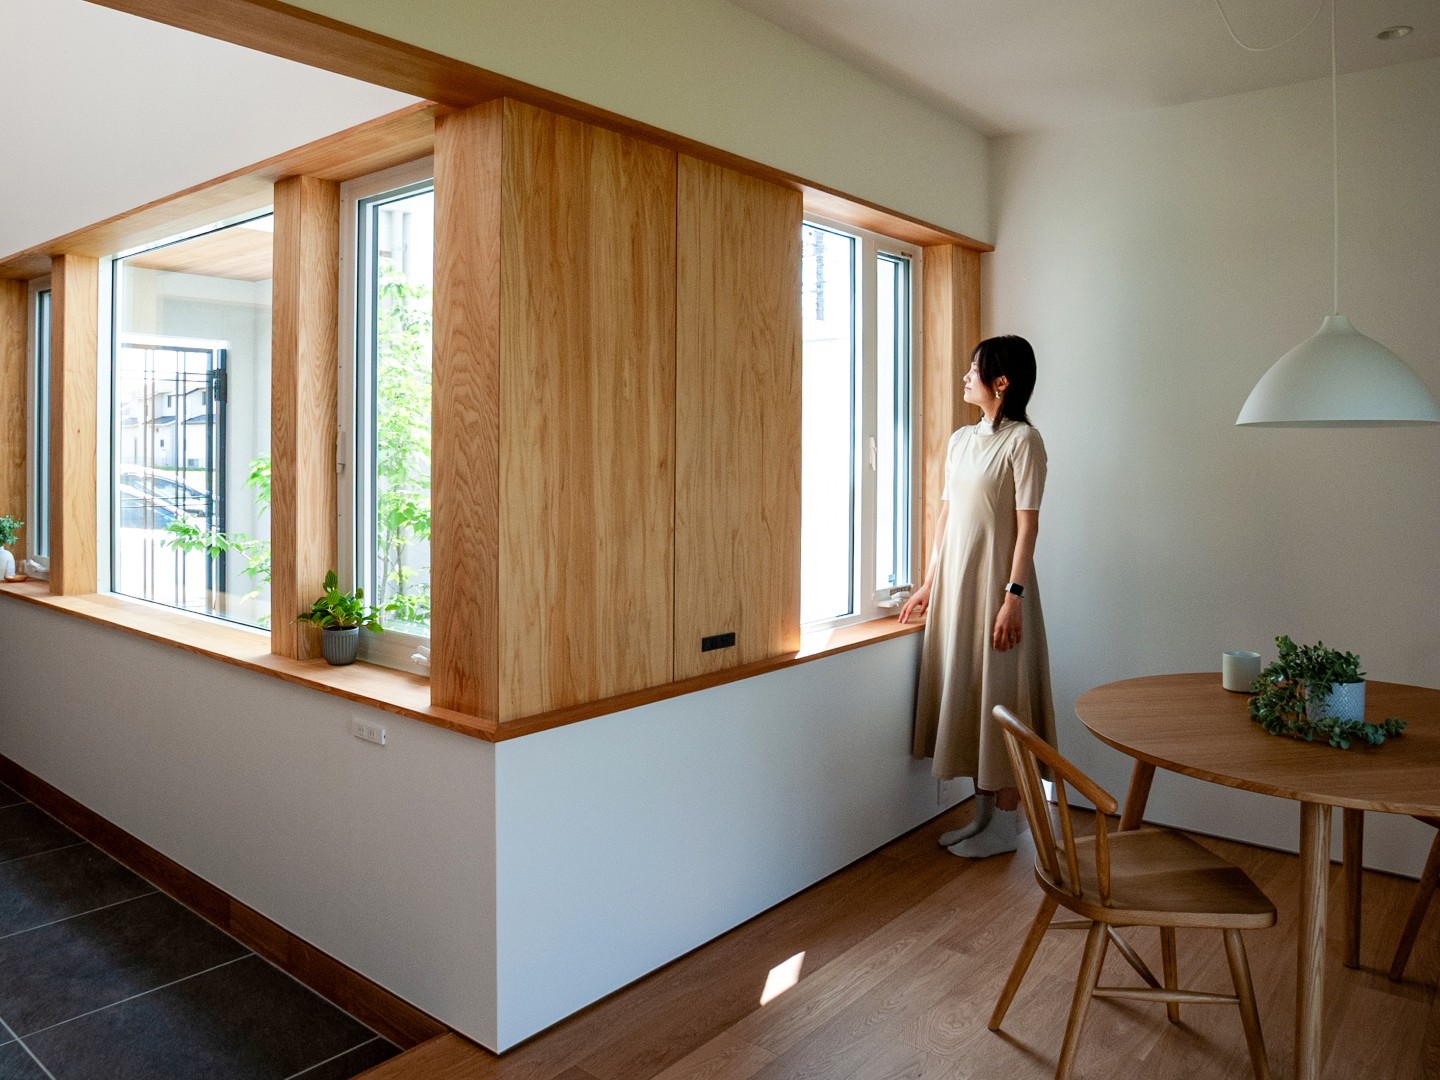
1枚目が外観、2枚目が土間です。二世帯住宅は「どこまで分けてどこをつなげるか」で形が決まります。税制の要件を満たすために完全分離にするのか、暮らしやすさを優先して一部を共有するのか。どちらも正解で、ご家族ごとに答えが違います。実物を見ながら話すと、具体的になります。
| 建築種別 | 2階建て |
|---|---|
| 所在地 | 一宮市今伊勢町本神戸 |
| 見学 | 完全予約制・1組ずつ60〜90分 / 10:00〜17:00・水曜定休 |